Domain gerichtsbeschluss.de kaufen?
Wir ziehen mit dem Projekt
gerichtsbeschluss.de um.
Sind Sie am Kauf der Domain
gerichtsbeschluss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gerichtsbeschluss.de kaufen?
Wird der Wiederbeschaffungswert ausgezahlt?
Wird der Wiederbeschaffungswert ausgezahlt? Diese Frage hängt von der Art der Versicherung ab, die abgeschlossen wurde. In der Regel wird der Wiederbeschaffungswert nur bei bestimmten Versicherungsarten wie der Vollkaskoversicherung für Fahrzeuge ausgezahlt. Bei anderen Versicherungen wie Hausrat- oder Gebäudeversicherungen wird in der Regel der Zeitwert oder der Neuwert erstattet. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. Es kann auch sinnvoll sein, mit dem Versicherungsunternehmen zu sprechen, um alle Details zu klären und sicherzustellen, dass man im Schadensfall angemessen abgesichert ist. **
Was bedeutet Wiederbeschaffungswert Differenzbesteuert?
Was bedeutet Wiederbeschaffungswert Differenzbesteuert? Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Produkt oder Gut zu ersetzen. Differenzbesteuerung ist ein spezielles Steuersystem, bei dem die Umsatzsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis eines gebrauchten Gegenstands erhoben wird. Zusammen bedeutet Wiederbeschaffungswert Differenzbesteuert, dass die Umsatzsteuer nur auf den Unterschied zwischen dem ursprünglichen Kaufpreis und dem aktuellen Wiederbeschaffungswert eines gebrauchten Gegenstands berechnet wird. Dies kann dazu führen, dass die Steuerlast für den Verkäufer niedriger ausfällt als bei der herkömmlichen Besteuerung. **

Ähnliche Suchbegriffe für Wiederbeschaffungswert
Top-Angebote
Produkte zum Begriff Wiederbeschaffungswert:
-
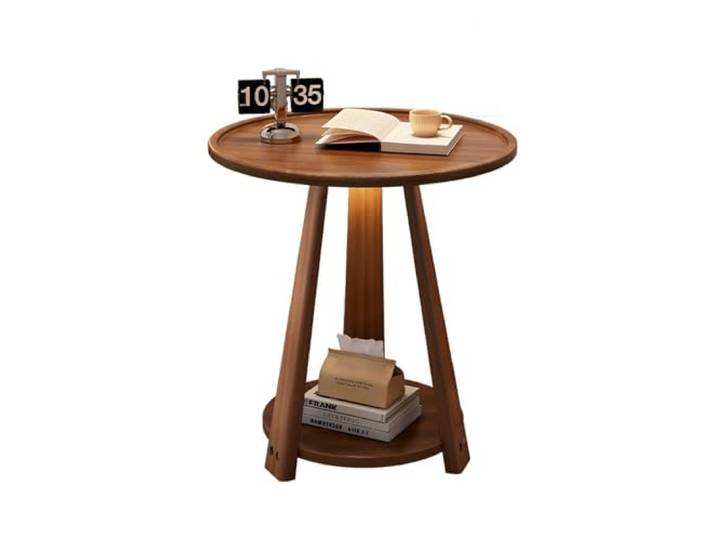
9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch. Geeignet für Balkonpartys und alltägliche Wohnzimmer, wertet Ihren Raum mit seinem natürlichen und rustikalen Charme auf und ermöglicht Ihnen gleichzeitig, jederzeit und überall ruhige Momente zu genießen - Dieser kleine runde Tisch kann nicht nur als Couchtisch, sondern auch auf dem Balkon, im Wohnzimmer oder im Büro verwendet werden. - Es besteht aus hochwertigem Massivholzmaterial und verfügt über eine stabile Struktur, die Gewicht und dauerhafter Nutzung standhält. - Der schlichte Designstil passt zu verschiedenen Einrichtungsstilen und verleiht Ihren Räumen eine modische Atmosphäre. - Die glatte Oberfläche ist leicht zu reinigen. Verwenden Sie einfach ein feuchtes Tuch, um den Tisch sauber zu halten. - Egal, ob Sie ihn for Abstellen von Tassen, Büchern oder anderen Gegenständen verwenden, dieser kleine, runde Tisch aus Massivholz bietet Ihnen eine vielseitige Möglichkeit zur Inneneinrichtung. Farbe:One Color492,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spencer Tracy - Urteil von Nürnberg [VHS] - Preis vom 08.11.2026 16:33:50 hAudienceRating : Freigegeben ab 16 Jahren, Brand : Oxycute, Binding : Videokassette, Label : MGM HOME ENTERTAINMENT GMBH, Publisher : MGM HOME ENTERTAINMENT GMBH, Format : PAL, medium : Videokassette, releaseDate : 2000-10-01, runningTime : 186 minutes, theatricalReleaseDate : 1961-01-01, actors : Spencer Tracy, Burt Lancaster, Richard Widmark, Marlene Dietrich, Maximilian Schell, Montgomery Clift, William Shatner, Judy Garland, Werner Klemperer, music : Ernest Gold4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
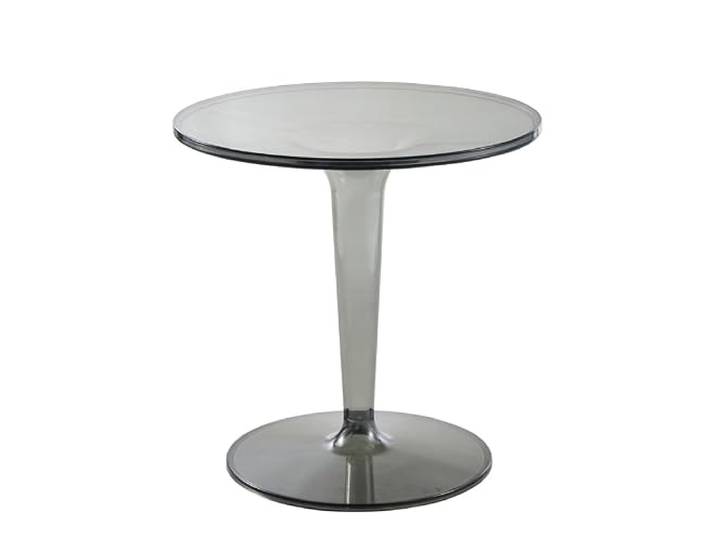
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:D240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Wiederbeschaffungswert Regelbesteuert?
Der Begriff "Wiederbeschaffungswert" bezieht sich auf den Betrag, der benötigt wird, um ein Vermögensgegenstand zum Zeitpunkt des Verlusts oder der Beschädigung durch einen gleichwertigen neuen Gegenstand zu ersetzen. In Bezug auf die Regelbesteuerung bedeutet dies, dass der Wiederbeschaffungswert als Grundlage für die Berechnung von steuerlichen Abschreibungen und Wertminderungen herangezogen wird. Dabei wird der Wertverlust des Vermögensgegenstands über die Nutzungsdauer hinweg steuerlich berücksichtigt. Die Regelbesteuerung legt fest, wie der Wiederbeschaffungswert ermittelt und in der Buchhaltung behandelt werden muss, um die steuerlichen Verpflichtungen korrekt zu erfüllen. Insgesamt dient die Berücksichtigung des Wiederbeschaffungswerts bei der Regelbesteuerung dazu, die finanziellen Auswirkungen von Vermögensverlusten oder -beschädigungen auf Unternehmen transparent und nachvollziehbar zu machen. **
-
Was bedeutet Wiederbeschaffungswert ausreichend?
Der Wiederbeschaffungswert ausreichend bedeutet, dass im Falle eines Schadens oder Verlustes einer Sache der Betrag, der für die Wiederbeschaffung dieser Sache benötigt wird, ausreichend ist. Dieser Wert sollte sicherstellen, dass die Sache in einem vergleichbaren Zustand wie vor dem Schaden oder Verlust ersetzt werden kann. Es ist wichtig, dass der Wiederbeschaffungswert ausreichend ist, um sicherzustellen, dass keine finanziellen Einbußen entstehen. Versicherungen berücksichtigen diesen Wert oft bei der Festlegung von Versicherungsprämien und Entschädigungen. **
-
Was ist der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein bestimmtes Gut oder eine bestimmte Sache zu ersetzen, wenn sie verloren geht oder beschädigt wird. Er wird oft von Versicherungsunternehmen verwendet, um den Wert eines Gegenstandes für Versicherungszwecke zu bestimmen. Der Wiederbeschaffungswert berücksichtigt in der Regel den aktuellen Marktwert des Gegenstandes sowie eventuelle zusätzliche Kosten wie Transport, Installation oder Anpassung. Er kann je nach Art des Gegenstandes und dem Zustand, in dem er sich befindet, variieren. Letztendlich gibt der Wiederbeschaffungswert an, wie viel es kosten würde, den gleichen Gegenstand neu zu erwerben. **
-
Was bedeutet Wiederbeschaffungswert steuerneutral?
Was bedeutet Wiederbeschaffungswert steuerneutral? Der Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Vermögenswert nach einem Schaden oder Verlust wiederzubeschaffen. Wenn dieser Wert steuerneutral ist, bedeutet dies, dass die Wiederbeschaffungskosten steuerlich nicht berücksichtigt werden und somit keine Auswirkungen auf die Steuerlast haben. Dies kann in bestimmten Fällen vorteilhaft sein, da keine zusätzlichen Steuern auf die Wiederbeschaffungskosten anfallen. Es ist wichtig, die steuerlichen Auswirkungen des Wiederbeschaffungswerts zu verstehen, um die finanziellen Folgen eines Schadens oder Verlusts richtig einschätzen zu können. **

Was bedeutet der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein beschädigtes oder gestohlenes Gut durch ein gleichwertiges neues Gut zu ersetzen. Es handelt sich um den aktuellen Marktwert des Gegenstands zum Zeitpunkt des Verlusts oder der Beschädigung. Der Wiederbeschaffungswert wird oft von Versicherungen verwendet, um den Betrag der Entschädigung für den Verlust oder die Beschädigung eines Gegenstands zu bestimmen. **
Was ist der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein verlorenes oder beschädigtes Gut durch ein gleichwertiges neues Gut zu ersetzen. Er berücksichtigt den aktuellen Marktwert des Gutes zum Zeitpunkt des Verlusts oder der Beschädigung. Der Wiederbeschaffungswert wird oft verwendet, um den Wert von Versicherungsansprüchen zu bestimmen. **
Top-Angebote
Produkte zum Begriff Wiederbeschaffungswert:
-
9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch. Geeignet für Balkonpartys und alltägliche Wohnzimmer, wertet Ihren Raum mit seinem natürlichen und rustikalen Charme auf und ermöglicht Ihnen gleichzeitig, jederzeit und überall ruhige Momente zu genießen - Dieser kleine runde Tisch kann nicht nur als Couchtisch, sondern auch auf dem Balkon, im Wohnzimmer oder im Büro verwendet werden. - Es besteht aus hochwertigem Massivholzmaterial und verfügt über eine stabile Struktur, die Gewicht und dauerhafter Nutzung standhält. - Der schlichte Designstil passt zu verschiedenen Einrichtungsstilen und verleiht Ihren Räumen eine modische Atmosphäre. - Die glatte Oberfläche ist leicht zu reinigen. Verwenden Sie einfach ein feuchtes Tuch, um den Tisch sauber zu halten. - Egal, ob Sie ihn for Abstellen von Tassen, Büchern oder anderen Gegenständen verwenden, dieser kleine, runde Tisch aus Massivholz bietet Ihnen eine vielseitige Möglichkeit zur Inneneinrichtung. Farbe:One Color492,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spencer Tracy - Urteil von Nürnberg [VHS] - Preis vom 08.11.2026 16:33:50 hAudienceRating : Freigegeben ab 16 Jahren, Brand : Oxycute, Binding : Videokassette, Label : MGM HOME ENTERTAINMENT GMBH, Publisher : MGM HOME ENTERTAINMENT GMBH, Format : PAL, medium : Videokassette, releaseDate : 2000-10-01, runningTime : 186 minutes, theatricalReleaseDate : 1961-01-01, actors : Spencer Tracy, Burt Lancaster, Richard Widmark, Marlene Dietrich, Maximilian Schell, Montgomery Clift, William Shatner, Judy Garland, Werner Klemperer, music : Ernest Gold4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird der Wiederbeschaffungswert ausgezahlt?
Wird der Wiederbeschaffungswert ausgezahlt? Diese Frage hängt von der Art der Versicherung ab, die abgeschlossen wurde. In der Regel wird der Wiederbeschaffungswert nur bei bestimmten Versicherungsarten wie der Vollkaskoversicherung für Fahrzeuge ausgezahlt. Bei anderen Versicherungen wie Hausrat- oder Gebäudeversicherungen wird in der Regel der Zeitwert oder der Neuwert erstattet. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um zu verstehen, welche Art von Entschädigung im Schadensfall geleistet wird. Es kann auch sinnvoll sein, mit dem Versicherungsunternehmen zu sprechen, um alle Details zu klären und sicherzustellen, dass man im Schadensfall angemessen abgesichert ist. **
-
Was bedeutet Wiederbeschaffungswert Differenzbesteuert?
Was bedeutet Wiederbeschaffungswert Differenzbesteuert? Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Produkt oder Gut zu ersetzen. Differenzbesteuerung ist ein spezielles Steuersystem, bei dem die Umsatzsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis eines gebrauchten Gegenstands erhoben wird. Zusammen bedeutet Wiederbeschaffungswert Differenzbesteuert, dass die Umsatzsteuer nur auf den Unterschied zwischen dem ursprünglichen Kaufpreis und dem aktuellen Wiederbeschaffungswert eines gebrauchten Gegenstands berechnet wird. Dies kann dazu führen, dass die Steuerlast für den Verkäufer niedriger ausfällt als bei der herkömmlichen Besteuerung. **
-
Was bedeutet Wiederbeschaffungswert Regelbesteuert?
Der Begriff "Wiederbeschaffungswert" bezieht sich auf den Betrag, der benötigt wird, um ein Vermögensgegenstand zum Zeitpunkt des Verlusts oder der Beschädigung durch einen gleichwertigen neuen Gegenstand zu ersetzen. In Bezug auf die Regelbesteuerung bedeutet dies, dass der Wiederbeschaffungswert als Grundlage für die Berechnung von steuerlichen Abschreibungen und Wertminderungen herangezogen wird. Dabei wird der Wertverlust des Vermögensgegenstands über die Nutzungsdauer hinweg steuerlich berücksichtigt. Die Regelbesteuerung legt fest, wie der Wiederbeschaffungswert ermittelt und in der Buchhaltung behandelt werden muss, um die steuerlichen Verpflichtungen korrekt zu erfüllen. Insgesamt dient die Berücksichtigung des Wiederbeschaffungswerts bei der Regelbesteuerung dazu, die finanziellen Auswirkungen von Vermögensverlusten oder -beschädigungen auf Unternehmen transparent und nachvollziehbar zu machen. **
-
Was bedeutet Wiederbeschaffungswert ausreichend?
Der Wiederbeschaffungswert ausreichend bedeutet, dass im Falle eines Schadens oder Verlustes einer Sache der Betrag, der für die Wiederbeschaffung dieser Sache benötigt wird, ausreichend ist. Dieser Wert sollte sicherstellen, dass die Sache in einem vergleichbaren Zustand wie vor dem Schaden oder Verlust ersetzt werden kann. Es ist wichtig, dass der Wiederbeschaffungswert ausreichend ist, um sicherzustellen, dass keine finanziellen Einbußen entstehen. Versicherungen berücksichtigen diesen Wert oft bei der Festlegung von Versicherungsprämien und Entschädigungen. **
Ähnliche Suchbegriffe für Wiederbeschaffungswert
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:D240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böök, Kirsten: Trauma und JustizTrauma und Justiz , Juristische Grundlagen für Psychotherapeuten - psychotherapeutische Grundlagen für Juristen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., überarbeitete und erweiterte Auflage 2024, Erscheinungsjahr: 20241019, Beilage: broschiert, Autoren: Böök, Kirsten~Sachsse, Ulrich, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 270, Keyword: Ermittlungsverfahren; Forensik; Gerichtsverhandlung; Missbrauch; Opferschutz; Strafverfahren; Trauma; Traumatherapie; Traumatisierung; Vergewaltigung; Zeugenaussage; forensische Psychiatrie; forensische Psychotherapie; häusliche Gewalt; sexualisierte Gewalt, Fachschema: Kriminologie~Psychiatrie - Psychiater~Psychologie / Recht~Rechtspsychologie~Forensik~Gericht (juristisch) / Forensik~Forensik / Psychologie~Psychologie / Gericht, Kriminalität, Strafvollzug~Klinische Psychologie~Psychologie / Klinische Psychologie~Forensik / Medizin~Gerichtsmedizin~Rechtsmedizin, Fachkategorie: Kriminalpsychologie, forensische Psychologie~Psychiatrie~Klinische Psychologie~Rechtsmedizin, Forensik, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 19, Gewicht: 10, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:C240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein bestimmtes Gut oder eine bestimmte Sache zu ersetzen, wenn sie verloren geht oder beschädigt wird. Er wird oft von Versicherungsunternehmen verwendet, um den Wert eines Gegenstandes für Versicherungszwecke zu bestimmen. Der Wiederbeschaffungswert berücksichtigt in der Regel den aktuellen Marktwert des Gegenstandes sowie eventuelle zusätzliche Kosten wie Transport, Installation oder Anpassung. Er kann je nach Art des Gegenstandes und dem Zustand, in dem er sich befindet, variieren. Letztendlich gibt der Wiederbeschaffungswert an, wie viel es kosten würde, den gleichen Gegenstand neu zu erwerben. **
-
Was bedeutet Wiederbeschaffungswert steuerneutral?
Was bedeutet Wiederbeschaffungswert steuerneutral? Der Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein Vermögenswert nach einem Schaden oder Verlust wiederzubeschaffen. Wenn dieser Wert steuerneutral ist, bedeutet dies, dass die Wiederbeschaffungskosten steuerlich nicht berücksichtigt werden und somit keine Auswirkungen auf die Steuerlast haben. Dies kann in bestimmten Fällen vorteilhaft sein, da keine zusätzlichen Steuern auf die Wiederbeschaffungskosten anfallen. Es ist wichtig, die steuerlichen Auswirkungen des Wiederbeschaffungswerts zu verstehen, um die finanziellen Folgen eines Schadens oder Verlusts richtig einschätzen zu können. **
-
Was bedeutet der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein beschädigtes oder gestohlenes Gut durch ein gleichwertiges neues Gut zu ersetzen. Es handelt sich um den aktuellen Marktwert des Gegenstands zum Zeitpunkt des Verlusts oder der Beschädigung. Der Wiederbeschaffungswert wird oft von Versicherungen verwendet, um den Betrag der Entschädigung für den Verlust oder die Beschädigung eines Gegenstands zu bestimmen. **
-
Was ist der Wiederbeschaffungswert?
Der Wiederbeschaffungswert ist der Betrag, der benötigt wird, um ein verlorenes oder beschädigtes Gut durch ein gleichwertiges neues Gut zu ersetzen. Er berücksichtigt den aktuellen Marktwert des Gutes zum Zeitpunkt des Verlusts oder der Beschädigung. Der Wiederbeschaffungswert wird oft verwendet, um den Wert von Versicherungsansprüchen zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.